Centro de ayuda • Primeros pasos
Cómo empezar en Breve®
Una empresa no empieza en blanco: llega con dinero en el banco, mercancía, clientes que le deben y trabajadores con su antigüedad. Esta guía explica, en el orden en que conviene hacerlo, cómo preparar la numeración y los comprobantes, cómo cargar lo que la empresa ya tiene y cómo registrar el asiento de apertura, para que desde el primer día la contabilidad y cada módulo digan lo mismo.
Descargar en PDF Carta, 11 hojas, 3185 KB
Antes de empezar
La fecha de corte
Todo parte de un día: la fecha de corte, el primer día en que la empresa opera en Breve. Lo que pasó antes entra como saldo inicial, y lo que pasa desde ese día se registra como operación normal. Conviene elegir el primer día de un mes, para que los reportes y las declaraciones arranquen limpios.
Preparar
Numeración y series de comprobantes.
Cargar
Cuentas, banco, clientes, ítems y personal.
Abrir
Un solo asiento con todos los saldos.
Comprobar
Cada módulo igual a su cuenta.
Un ejemplo de principio a fin
Usamos de ejemplo a Industrias Montecito, la empresa de demostración de Breve®: una distribuidora de material eléctrico que empezó a operar en Breve el 1 de julio de 2026, después de doce años como negocio informal. Las capturas son de su cuenta.
Paso 1
La numeración de los documentos
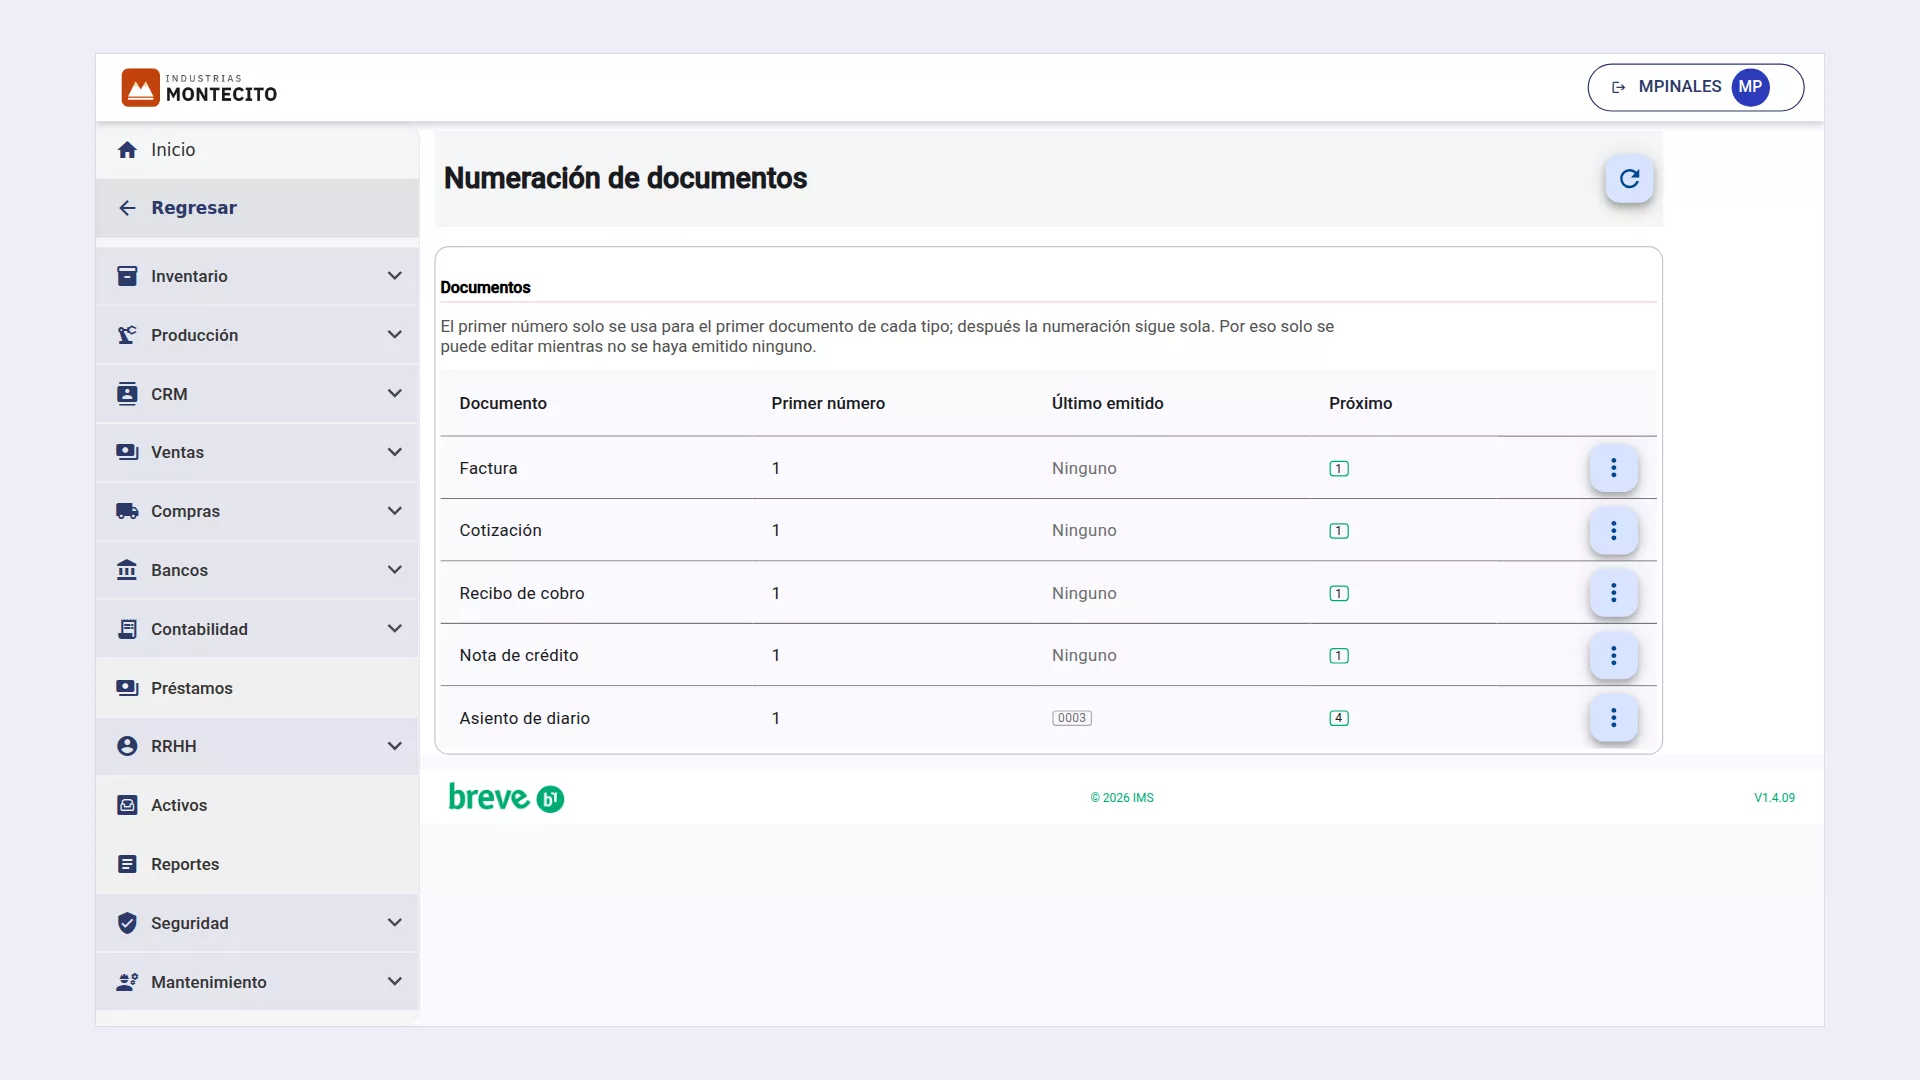
Cada factura, cotización, recibo de cobro, nota de crédito y asiento lleva su número interno, que Breve asigna en orden. Si la empresa viene de otro sistema y quiere seguir su numeración, por ejemplo, que la primera factura en Breve sea la 4,821, se indica antes de emitir el primer documento de ese tipo.
Abrir la numeración
En Mantenimiento › Numeración de documentos. La lista muestra cada documento con su primer número, el último emitido y el próximo.
Cambiar el primer número
En el menú ⋮ del documento, «Editar primer número». Escribir el número con que debe empezar y guardar.
Dejarlo seguir solo
Después del primer documento, la numeración sigue sola de uno en uno, y el primer número ya no se puede editar.
Paso 2
Las series de comprobantes fiscales
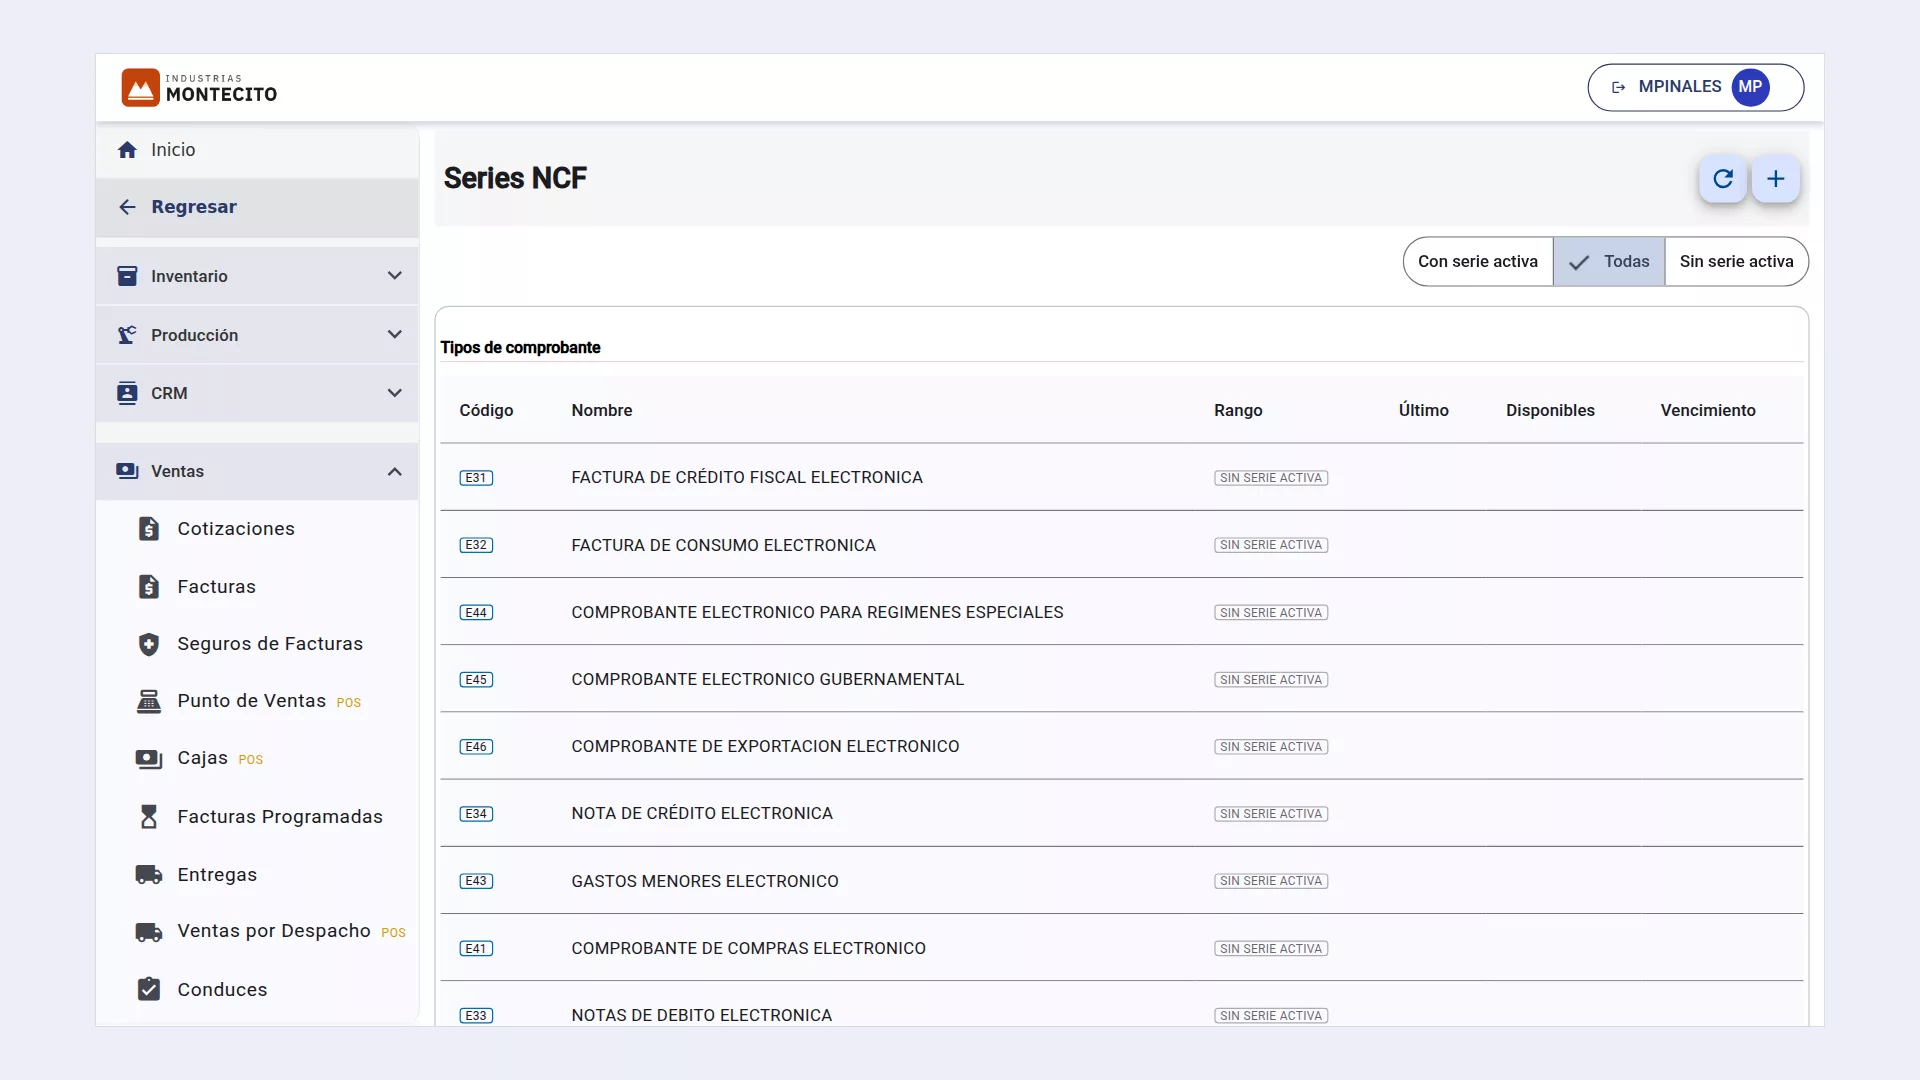
Para facturar con valor fiscal, la empresa necesita las secuencias de comprobantes electrónicos (e-NCF) que autoriza la DGII en su Oficina Virtual: la E31 para crédito fiscal, la E32 para consumo, la E34 para notas de crédito y las demás que use. Cada secuencia autorizada se registra en Breve como una serie, con su rango, su número de autorización y su vencimiento, y Breve toma de ahí el siguiente comprobante de cada factura.
Abrir las series
En Ventas › Series NCF. La lista muestra cada tipo de comprobante con su rango, el último emitido, los disponibles y el vencimiento. En una empresa nueva, todos aparecen sin serie activa.
Agregar la serie
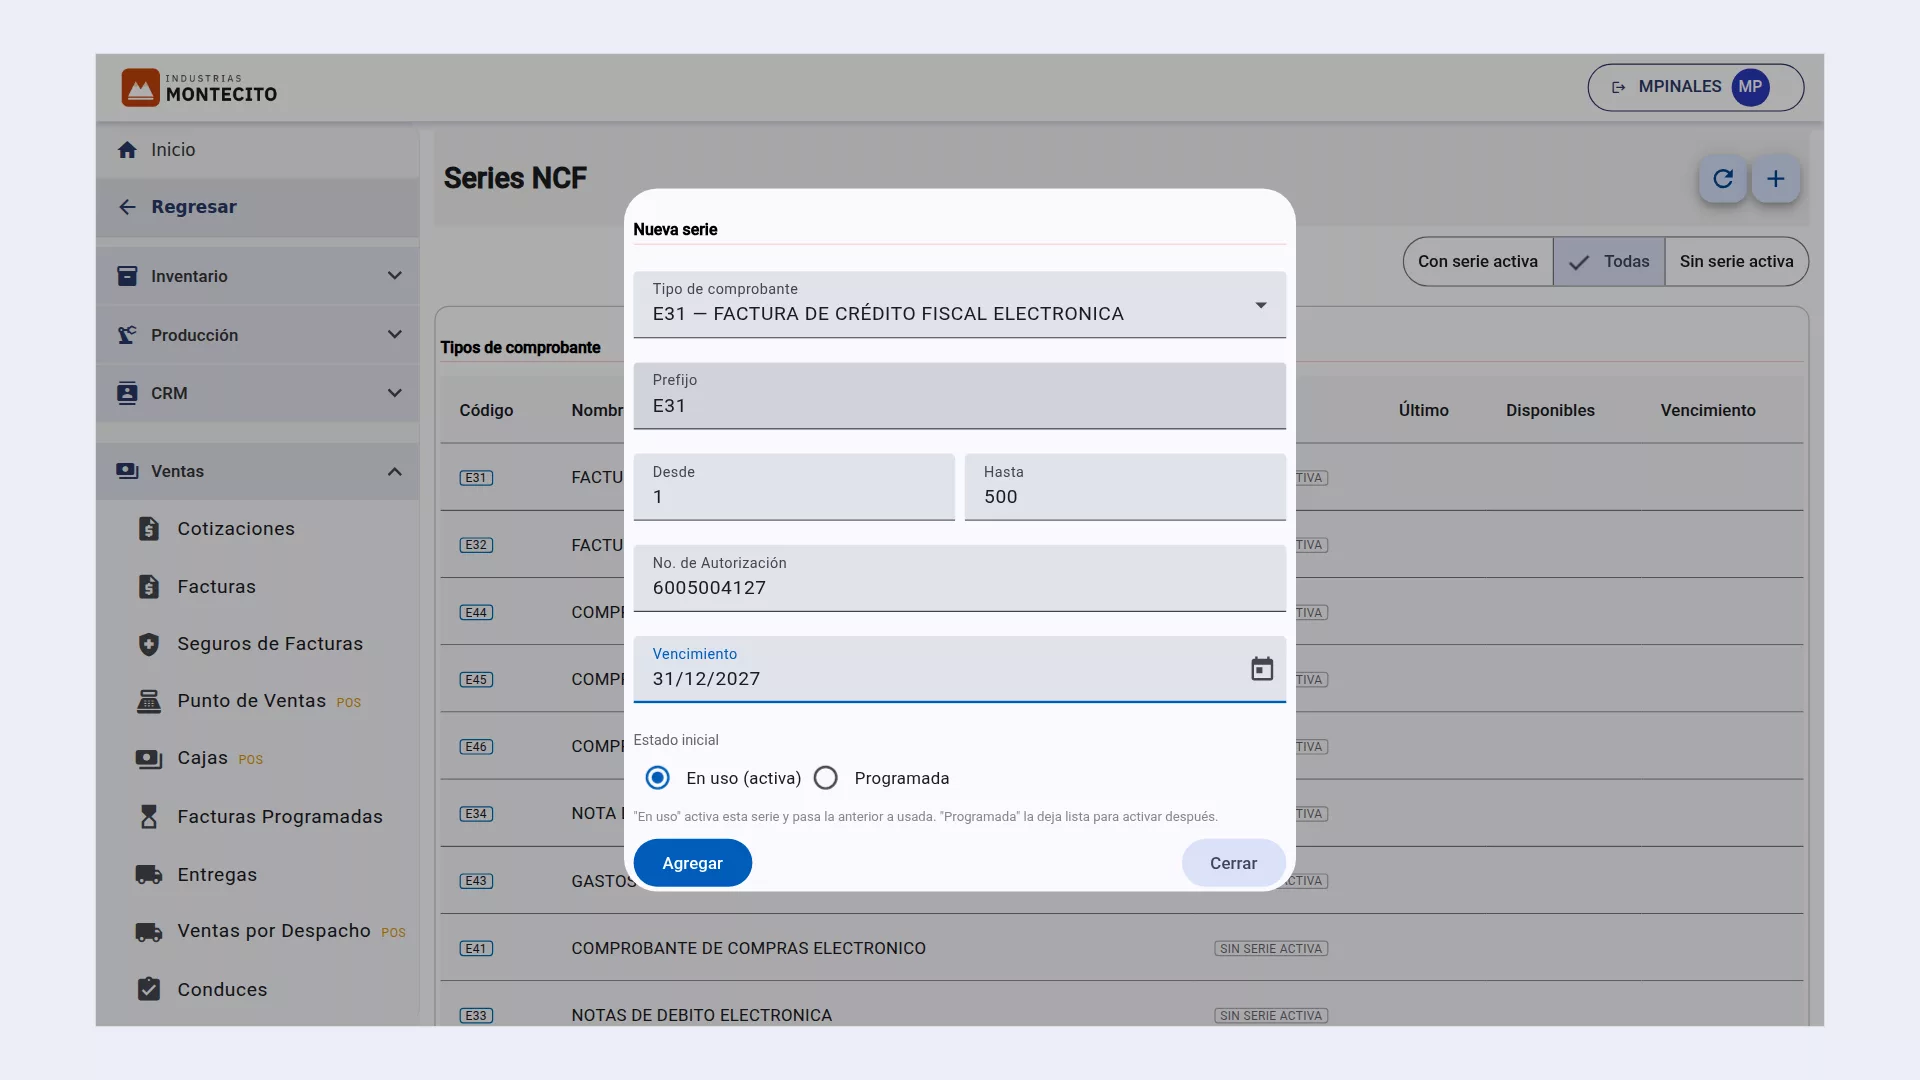
Pulsar +. Elegir el tipo de comprobante, por ejemplo, E31, y escribir el Prefijo, el rango Desde y Hasta, el número de autorización y el vencimiento, tal como aparecen en la autorización de la DGII.
Activarla o programarla
«En uso» activa la serie ahora mismo. «Programada» la deja lista para que entre sola cuando se acabe la que está en uso, sin parar la facturación.
Pide un rango a tu medida
Un rango demasiado corto obliga a pedir otro a mitad de mes, y uno demasiado largo vence sin usarse. Calcula con las facturas que emites en un año y deja una serie programada antes de que se acabe la actual.
Paso 3
El catálogo de cuentas y el banco
Al darse de alta, la empresa recibe un catálogo de cuentas con lo esencial. Una empresa que viene de operar de manera informal suele necesitar algunas más para su apertura, y conviene crearlas antes de cargar nada, porque el asiento y los módulos las van a usar.
Una cuenta por cada banco
Debajo de Bancos, una cuenta contable por cada cuenta bancaria, por ejemplo, BANCO BHD, que después se vincula con la cuenta en Bancos › Cuentas.
Cheques por depositar
Para los cheques de clientes recibidos antes del corte y depositados después.
Provisión de prestaciones
La antigüedad de los trabajadores que la empresa hereda, si el contador decide reconocerla.
Aportes y apertura
Aportes para futuras capitalizaciones, si el patrimonio supera el capital social, y una cuenta transitoria de apertura, que se explica en el paso 5.
Crear las cuentas
En Contabilidad › Cuentas, agregar cada cuenta debajo de su grupo.
Crear la cuenta bancaria
En Bancos › Cuentas, agregar la cuenta con su banco, su número y su moneda, y vincularla con su cuenta contable. Si tu banco no aparece en la lista, escríbenos y lo agregamos.
Paso 4
La carga inicial, módulo por módulo
Cada módulo necesita su propio detalle para trabajar: las existencias de cada ítem para vender, lo que debe cada cliente para cobrar, el fondo de la caja chica para reponerla. Ese detalle se carga en su módulo, y su saldo contable entra una sola vez, con el asiento de apertura.
Clientes y vendedores
En CRM › Clientes, cada cliente con su tipo de comprobante, su condición de pago, su límite de crédito y su vendedor. Si la empresa no tiene vendedores, se crean antes en CRM › Vendedores.
Lo que deben los clientes
En Ventas › Cuentas iniciales, cada factura pendiente al corte, sin asiento. Se explica abajo.
Ítems y existencias
El catálogo de ítems con su costo y su precio, y un ajuste de entrada en Inventario › Ajustes con la cantidad y el costo de cada uno.
Banco y caja chica
El saldo del banco, como un depósito del día de corte. La caja chica, en Bancos › Cajas chicas, con su fondo y su responsable.
Suplidores y personal
Los suplidores en Compras › Proveedores, y los trabajadores en Recursos Humanos con su fecha de entrada real, que es la que cuenta para sus prestaciones.
Lo que deben los clientes
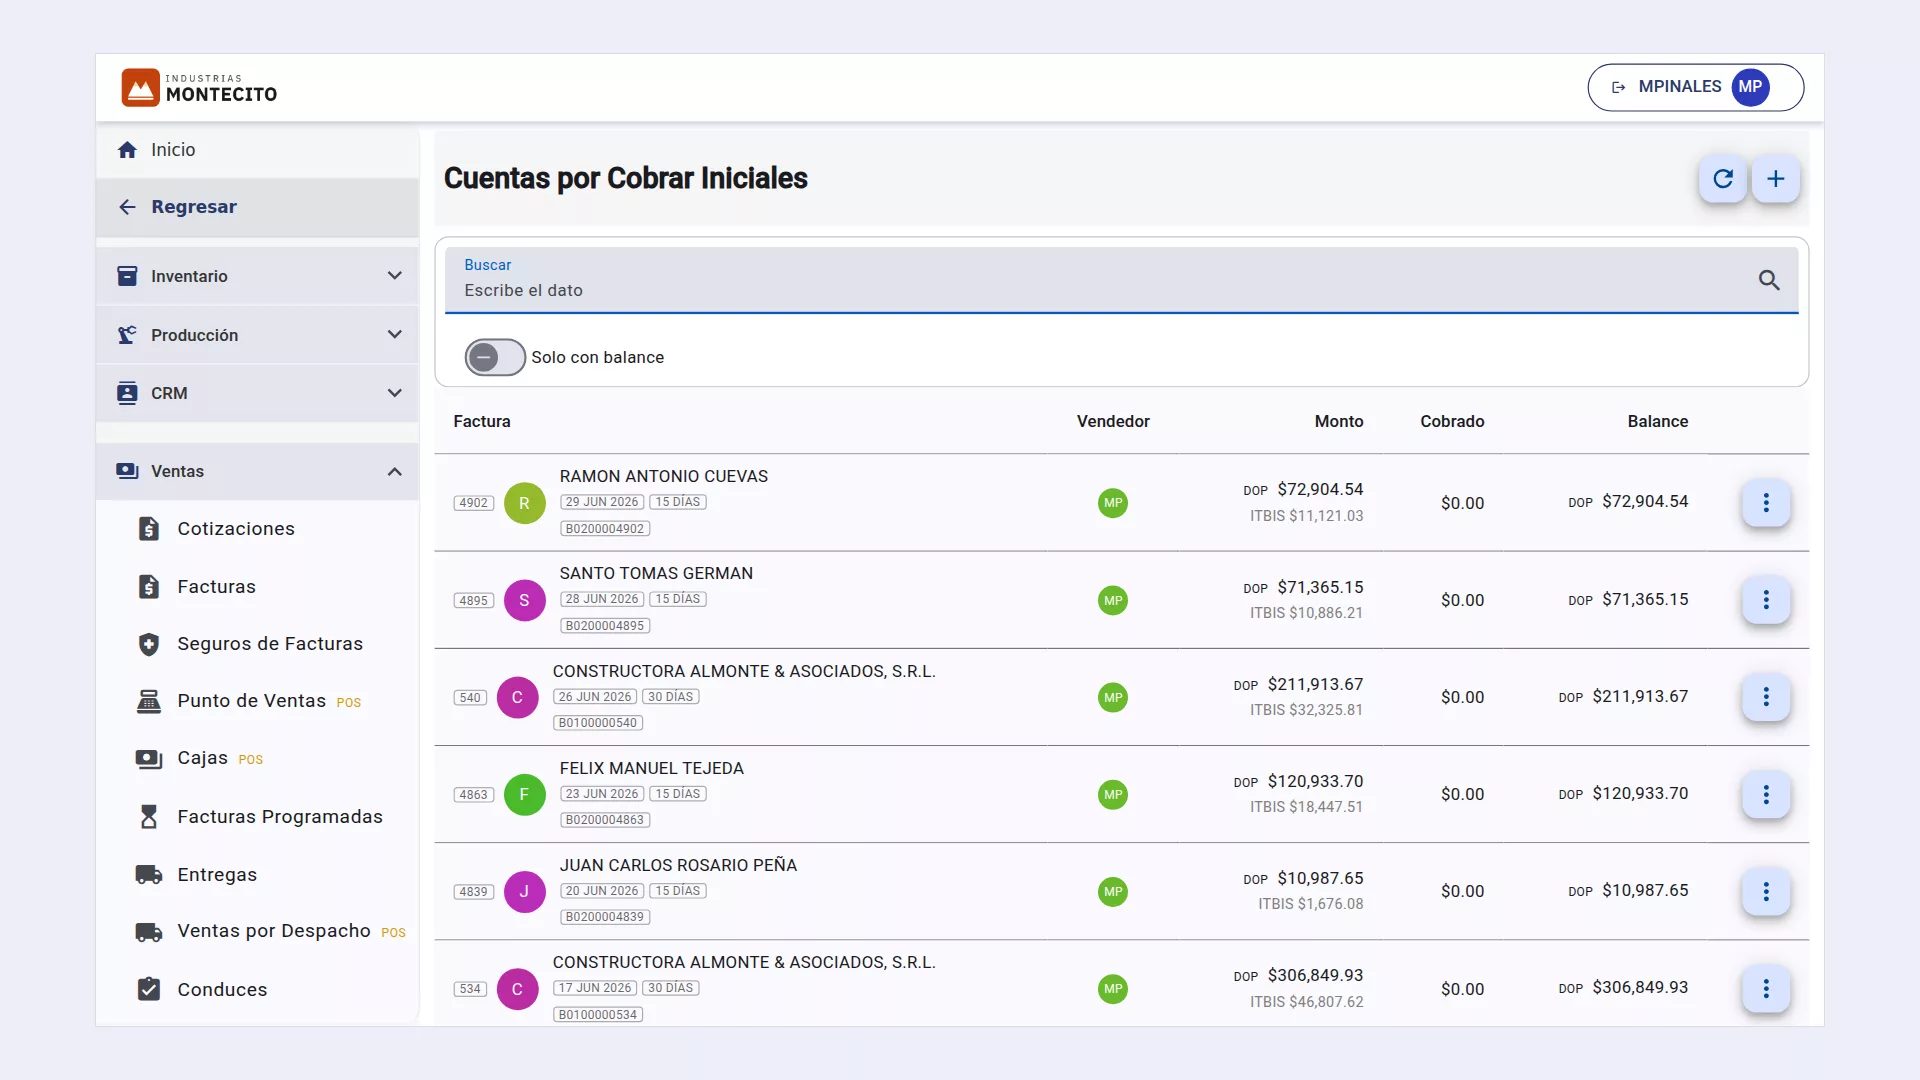
Las facturas de antes del corte no se vuelven a facturar: se registran como cuentas por cobrar iniciales, con su número, su comprobante y su saldo, para poder cobrarlas en Breve y verlas en la antigüedad de saldos. No generan asiento ni salen en el 607, porque ya se reportaron cuando se emitieron.
Abrir las cuentas iniciales
En Ventas › Cuentas iniciales, pulsar +.
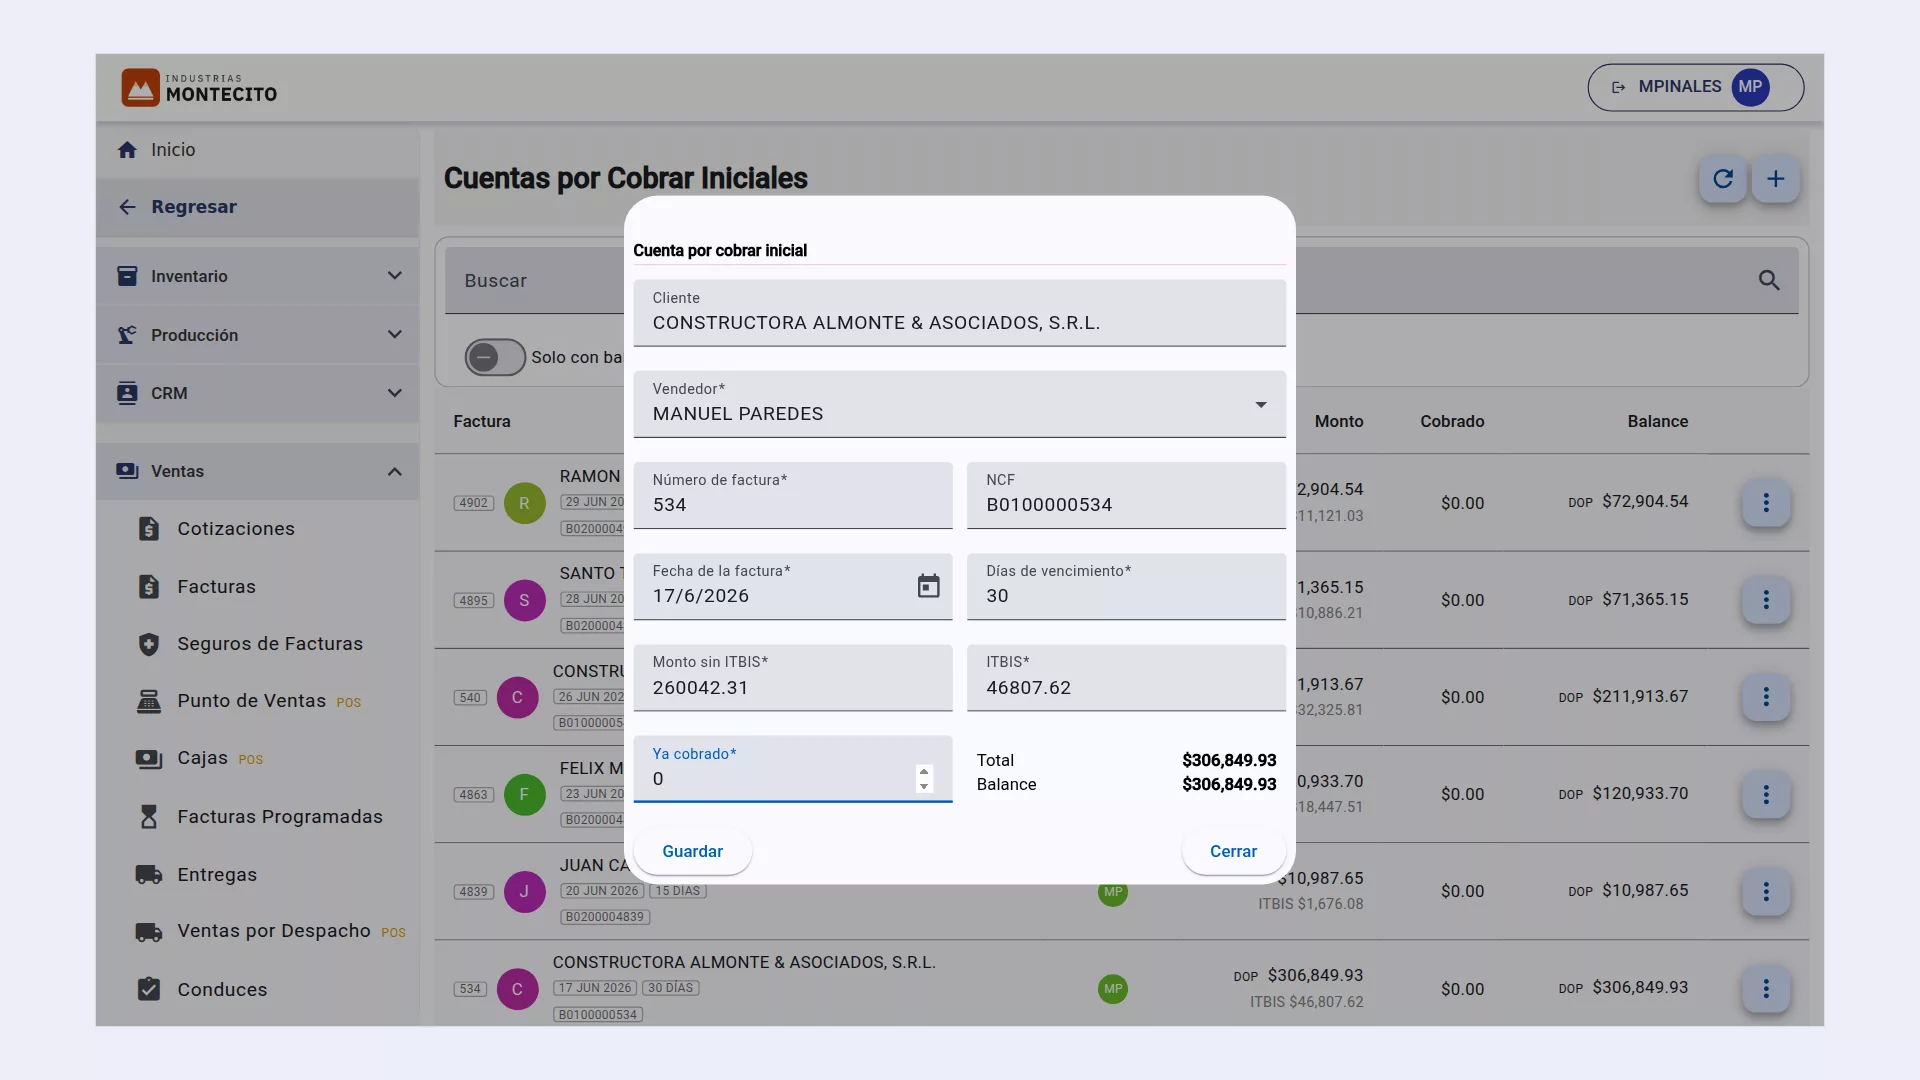
Llenar la factura
El cliente, el vendedor, el número de factura, el NCF, la fecha, los días de vencimiento, el monto sin ITBIS y el ITBIS. Si el cliente ya abonó una parte, se escribe en «Ya cobrado».
Seguir con la siguiente
Al guardar, el formulario conserva el cliente, el vendedor y la fecha, para cargar seguido varias facturas del mismo cliente.
Lo que se debe a los suplidores
Si la empresa viene de operar a nombre de su dueño, sus deudas con suplidores también están a su nombre, y las facturas se emitieron a su cédula. La forma más simple, y la que recomendamos, es saldarlas antes del corte con los fondos del negocio, de forma tal que la empresa nazca sin deudas de la etapa informal. Es lo que hizo Montecito.
Si no se pueden saldar antes
La empresa solo puede asumirlas con un acuerdo en que cada suplidor la acepta como deudora y libera al dueño por escrito. Esas facturas no son comprobantes de compra de la empresa: se registran en Compras › Facturas recibidas sin NCF, con el total como monto y sin ITBIS, para poder pagarlas sin que salgan en el 606. Conviene que lo revise un contador.
Paso 5
El asiento de apertura
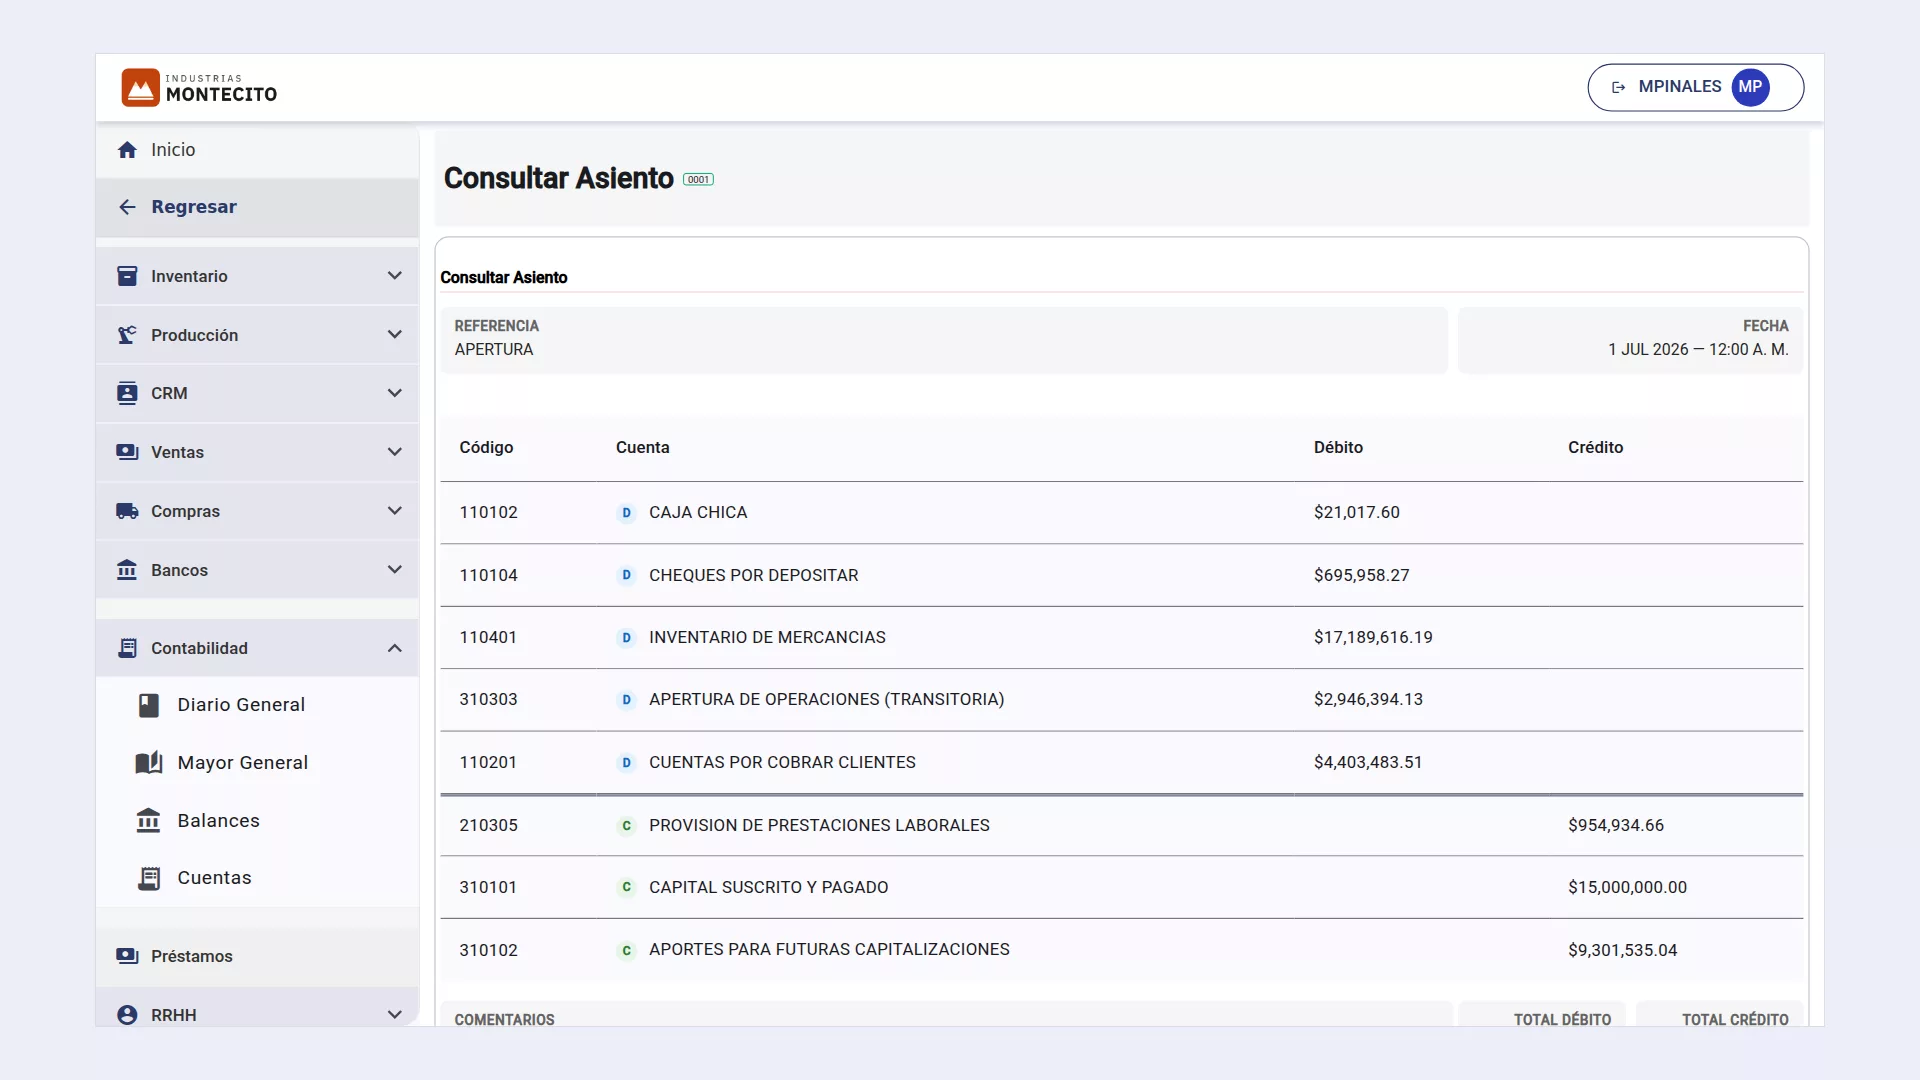
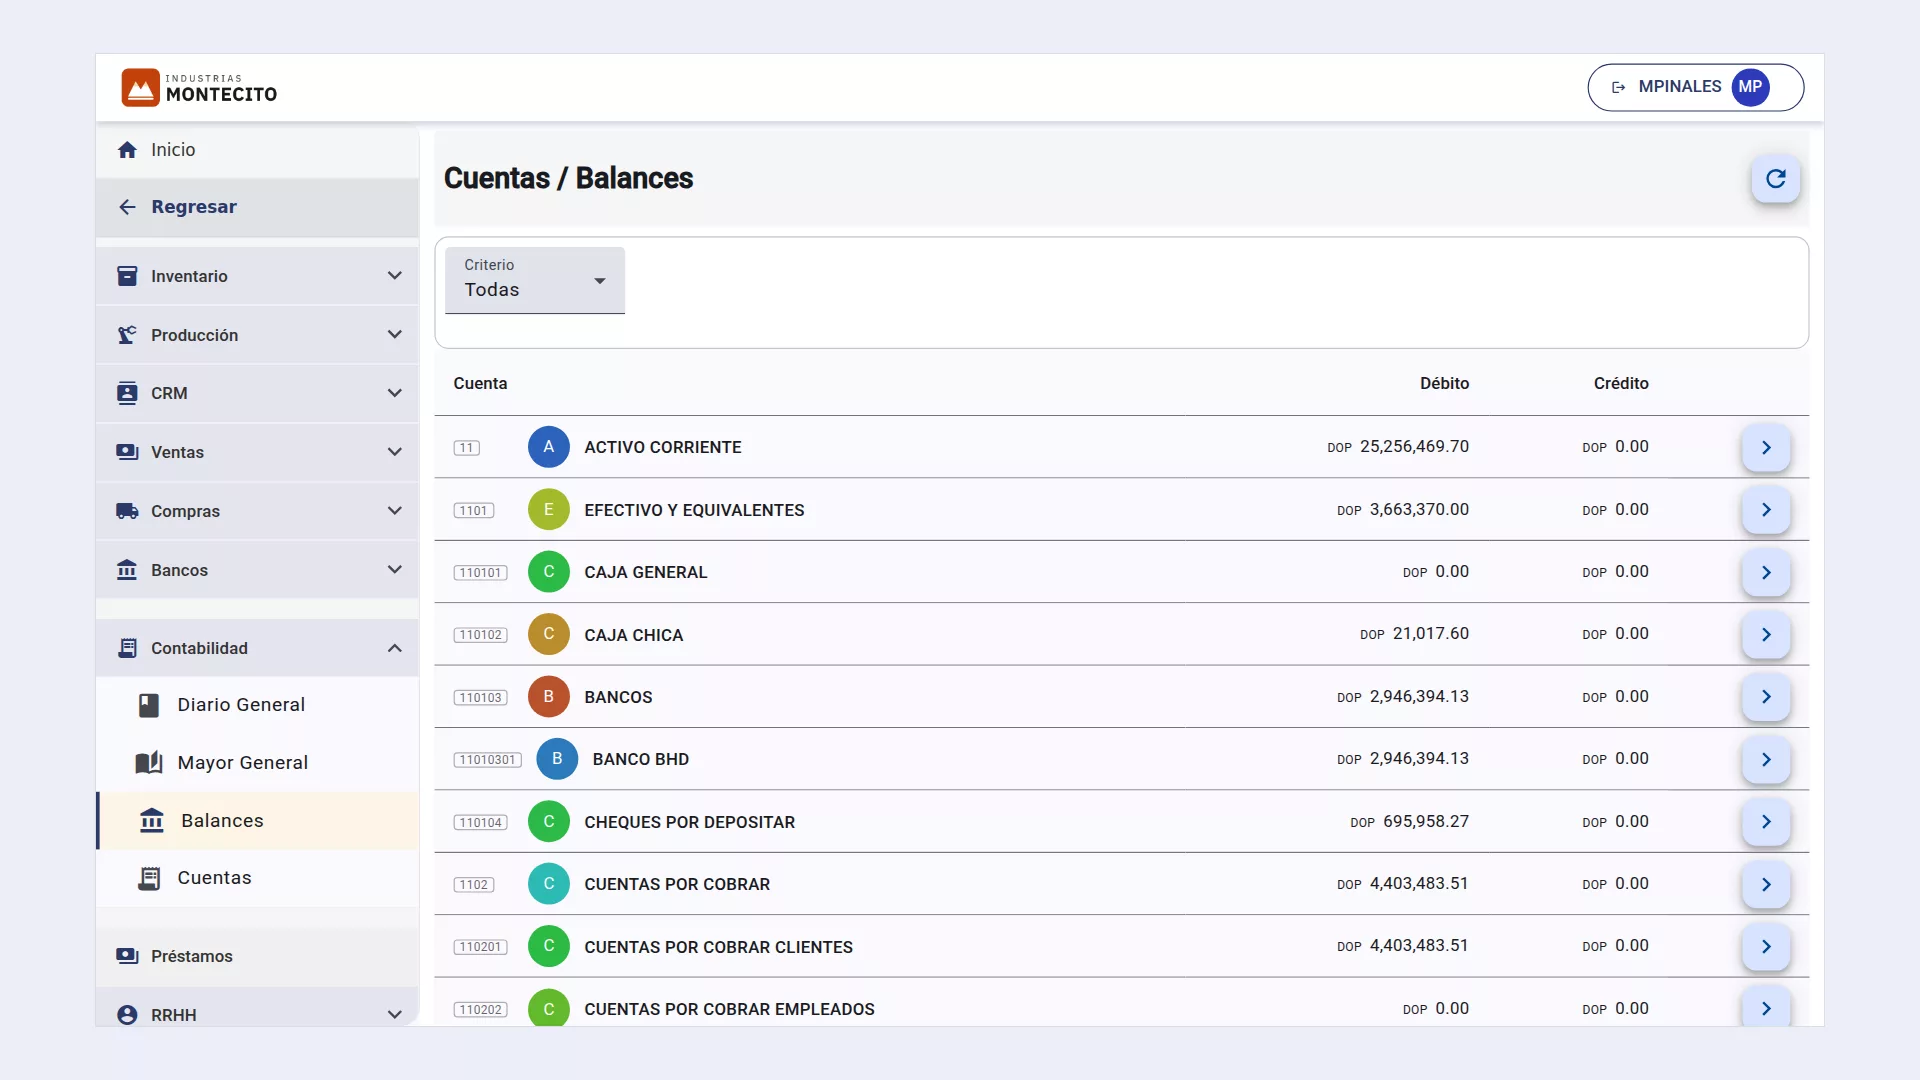
El asiento de apertura es la primera página de la contabilidad: todo lo que la empresa tiene, en el débito, y todo lo que debe y lo que pertenece a los socios, en el crédito. La diferencia entre lo que tiene y lo que debe es exactamente su patrimonio, y por eso cuadra.
La regla: cada saldo, una sola vez
El error más común al abrir es cargar el mismo saldo en el asiento y en el módulo, de forma tal que el banco, por ejemplo, aparece dos veces. Por eso el detalle se carga sin asiento siempre que el módulo lo permite. Cuando un módulo asienta por su cuenta, como el depósito del saldo del banco, su asiento va contra una cuenta transitoria de apertura, y el asiento de apertura lleva esa misma cuenta en lugar del banco. Al final la cuenta de apertura queda en cero, y si no queda en cero, algo se registró dos veces.
Registrar el asiento
En Contabilidad › Diario General, pulsar +. Fecha de corte, origen entrada directa, referencia «APERTURA», y una línea por cada cuenta con su saldo.
Revisarlo con el contador
Antes de guardarlo, el contador lo revisa línea por línea: es la única vez que todos los saldos entran juntos.
Registrar el depósito del banco
En Bancos, un depósito del día de corte por el saldo del banco, con su asiento contra la cuenta de apertura.
| Cuenta | Débito | Crédito |
|---|---|---|
| Apertura de operaciones, en lugar del banco | 2,946,394.13 | |
| Caja chica | 21,017.60 | |
| Cheques por depositar | 695,958.27 | |
| Cuentas por cobrar a clientes | 4,403,483.51 | |
| Inventario de mercancías | 17,189,616.19 | |
| Provisión de prestaciones laborales | 954,934.66 | |
| Capital suscrito y pagado | 15,000,000.00 | |
| Aportes para futuras capitalizaciones | 9,301,535.04 | |
| Totales | 25,256,469.70 | 25,256,469.70 |
Paso 6
Comprobar que todo cuadre
La apertura está bien cuando la contabilidad y cada módulo dicen lo mismo. Se revisa una vez, el día de corte, y ahorra meses de diferencias que nadie sabe explicar.
El balance
En Contabilidad › Balances, cada cuenta debe tener el saldo del balance inicial que preparó el contador.
Cada módulo con su cuenta
El saldo del banco en Bancos, igual al de su cuenta contable. El valor del inventario, igual a la cuenta de inventario. Lo pendiente en Cuentas iniciales, igual a cuentas por cobrar.
La cuenta de apertura
En el Mayor General, la cuenta transitoria de apertura debe quedar en cero.
Dudas comunes
Preguntas frecuentes
¿Empiezas con Breve®?
Hacemos la carga inicial contigo: escríbenos por WhatsApp y preparamos juntos la numeración, los comprobantes y la apertura.